La TVA en Slovaquie
Découvrez ce qu’implique l’immatriculation à la TVA en Slovaquie et comment obtenir un numéro de TVA slovaque. Nos avocats vous assistent.
Nous vous invitons à découvrir ci-dessous ce qu’implique l’obtention d’un numéro de TVA en Slovaquie, ainsi que les services proposés par nos avocats en lien avec cette taxe.
| En bref | |
|---|---|
| Services d’immatriculation à la TVA disponibles (OUI/NON) | Oui |
Taux normal | 23 % |
Taux réduits | 19 % sur certaines denrées alimentaires et l’électricité ; 5 % sur les denrées de base, les médicaments, les livres et l’hébergement ; 0 % sur le transport international de passagers |
| Seuil d’immatriculation à la TVA | Chiffre d’affaires annuel de 50 000 EUR (immatriculation immédiate au-delà de 62 500 EUR) |
| Délai d’immatriculation (approx.) | Environ 3 semaines |
| TVA sur les transactions immobilières | 23 % sur les bâtiments neufs (dans les 5 ans suivant la première autorisation ou la première utilisation) ; les ventes ultérieures de bâtiments et les ventes de terrains non bâtis sont en général exonérées |
| Exonérations possibles (OUI/NON) | Oui, livraisons de biens dans l’UE, transport international de passagers, exportation de biens hors de l’UE, services financiers et d’assurance, livraisons de biens immobiliers |
| Périodicité des déclarations | Les déclarations peuvent être mensuelles ou trimestrielles |
| Aide aux déclarations de TVA (OUI/NON) | Oui |
| Remboursement de TVA possible (OUI/NON) | Oui, pour les résidents slovaques qui achètent des biens dans d’autres États membres de l’UE |
| Agent fiscal local obligatoire (OUI/NON) | Non obligatoire, mais ce service est disponible sur demande |
| Autres taux réduits (le cas échéant) | Oui, un nouveau taux de 5 % s’applique désormais à certaines denrées alimentaires, aux services d’hébergement, aux services de restauration et aux produits d’hygiène de première nécessité. |
Qui doit s’immatriculer à la TVA ? | Les sociétés comme les personnes physiques doivent s’immatriculer à la TVA si elles exercent des activités soumises à la TVA. |
Format du numéro de TVA | Code pays SK suivi de 10 chiffres. |
| Documents pour l’immatriculation à la TVA en Slovaquie | – formulaire de demande, – informations sur le demandeur (certificat de constitution pour les sociétés), – coordonnées de la personne de contact. |
| Monnaie de déclaration | Les déclarations doivent être établies en euros. |
| Seuil d’immatriculation à la TVA pour les ventes à distance de biens | 10 000 EUR pour les ventes intracommunautaires. |
| Durée de conservation des registres de TVA | Au moins 10 ans. |
| Contenu de la facture | – nom et adresse du vendeur ou du prestataire, – numéro d’identification TVA, – prix hors TVA et TVA comprise, – taux de TVA applicable, – produit vendu ou service fourni, – montant total dû. |
| Délai d’émission des factures | 15 jours au maximum à compter de la date de livraison des biens ou de la prestation de services. |
| Pénalités pour dépôt tardif des déclarations de TVA | Amende de 100 EUR à 30 000 EUR. |
| Cas de radiation de la TVA | – dissolution de la société, – l’entreprise n’atteint plus le chiffre d’affaires requis pour l’immatriculation à la TVA. |
| Obligation d’immatriculation pour les sociétés étrangères (OUI/NON) | Oui, les sociétés étrangères doivent également s’immatriculer à la TVA en Slovaquie. |
| Autorité chargée de la collecte de la TVA en Slovaquie | Administration financière de la République slovaque (bureaux des impôts). |
| Possibilité de demander un numéro EORI (OUI/NON) | Oui, ce numéro n’est délivré qu’après l’immatriculation à la TVA. |
| Pénalités pour paiement tardif de la TVA en Slovaquie (le cas échéant) | 4 fois le taux d’intérêt de base fixé par la Banque centrale européenne, ou une pénalité de 15 % du montant de TVA dû. |
Qui doit s’immatriculer à la TVA en Slovaquie ?
Les contribuables suivants sont tenus de demander leur immatriculation à la TVA en Slovaquie :
- les personnes et sociétés imposables qui ont respectivement leur résidence ou leur siège de direction sur le territoire du pays et dont le chiffre d’affaires a dépassé 50 000 euros au cours d’une année civile ;
- les personnes et sociétés imposables qui n’ont pas atteint le seuil d’immatriculation mais souhaitent s’immatriculer volontairement ;
- les contribuables immatriculés dans d’autres pays qui exercent en Slovaquie des activités soumises à la TVA ;
- les entités étrangères opérant par l’intermédiaire de succursales qui effectuent des livraisons de biens et des prestations de services soumises à la TVA ;
- les groupes de sociétés peuvent également s’immatriculer à la TVA en Slovaquie dans certaines conditions.
Quels documents sont nécessaires pour immatriculer une société étrangère à la TVA en Slovaquie ?
Les formulaires à remplir et à envoyer au bureau des impôts slovaque avec les pièces justificatives sont énumérés ci-dessous par nos avocats slovaques :
- le cas échéant, un certificat de TVA attestant que la société est immatriculée à la TVA dans un autre pays de l’UE ;
- une traduction certifiée en slovaque d’un extrait original du registre du commerce national de la société (authentifié par un notaire ou revêtu du cachet du tribunal) ;
- le passeport du représentant de la société.
Avant de commencer toute activité imposable, les entreprises non résidentes doivent déposer le formulaire d’immatriculation et les pièces justificatives auprès de l’administration fiscale slovaque à Bratislava.
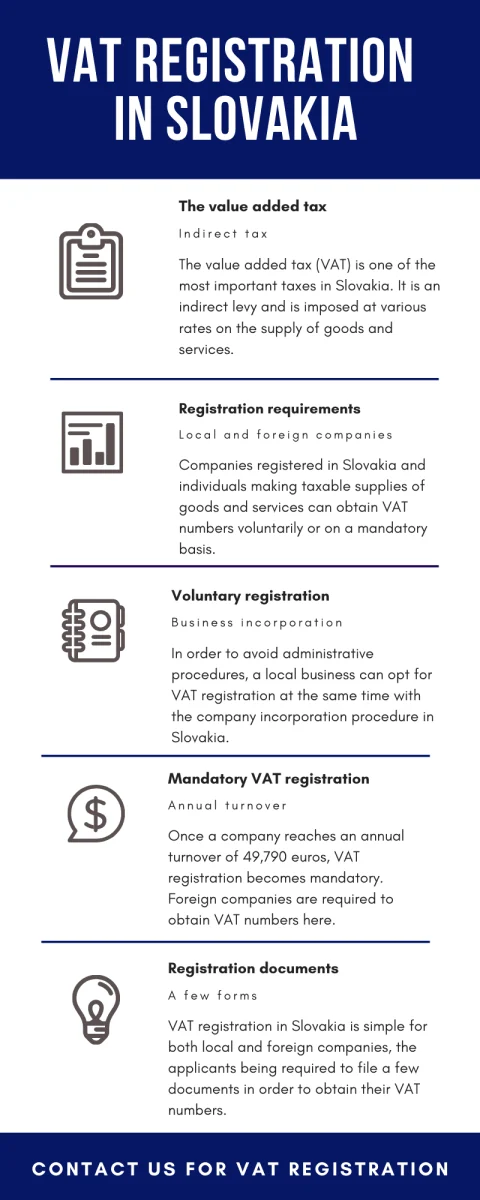
Nous vous invitons à découvrir la procédure d’immatriculation à la TVA en Slovaquie dans le schéma ci-dessous :
Quels sont les documents d’immatriculation à la TVA pour les entreprises locales en Slovaquie ?
Les sociétés locales et les entreprises individuelles doivent déposer un formulaire de demande accompagné d’informations sur leur statut de contribuable en Slovaquie. Les entités qui demandent une immatriculation volontaire à la TVA doivent fournir une estimation du chiffre d’affaires prévu.
Les sociétés et autres entités doivent s’immatriculer à la TVA auprès des bureaux des impôts des villes slovaques où elles exercent. Ceux-ci relèvent de l’administration du ministère des Finances de Slovaquie.
Existe-t-il des exceptions à l’immatriculation à la TVA en Slovaquie ?
Oui, dans les cas suivants :
- vous vendez des biens en Slovaquie à une entité slovaque ;
- vous louez un bien situé en Slovaquie à une entreprise locale.
Existe-t-il des seuils d’immatriculation à la TVA en Slovaquie ?
Oui, pour les sociétés locales, le seuil d’immatriculation obligatoire est de 50 000 EUR sur une année civile, et l’immatriculation est immédiate si le chiffre d’affaires de la société atteint 62 500 EUR.
Le seuil d’immatriculation à la TVA s’applique-t-il aussi aux sociétés étrangères ?
Non, les entreprises étrangères doivent s’immatriculer à la TVA dès le début de leurs activités commerciales en Slovaquie, sous peine de sanctions pour non-conformité.
Existe-t-il des exigences particulières d’immatriculation à la TVA pour les sociétés de commerce en ligne en Slovaquie ?
Oui, pour les ventes à distance, c’est le seuil européen de 10 000 EUR qui s’applique.
Une société étrangère doit-elle désigner un représentant fiscal aux fins de la TVA en Slovaquie ?
Non, la loi slovaque sur la TVA ne l’exige pas (un représentant fiscal est facultatif, par exemple pour les importations), y compris pour les entreprises non résidentes (sociétés sans présence physique en Slovaquie). Pour les entreprises étrangères opérant par l’intermédiaire de succursales ou de filiales en Slovaquie, cette obligation ne s’applique pas.
Y a-t-il un aspect particulier à prendre en compte lors de l’immatriculation à la TVA en Slovaquie ?
Oui, le demandeur doit informer l’administration fiscale slovaque du ou des comptes bancaires qui seront utilisés pour les opérations soumises à la TVA, comme indiqué sur le site de l’Administration financière de la République slovaque.
Comment se déroule la procédure d’immatriculation et combien de temps prend-elle ?
Les documents peuvent être déposés en ligne, en personne ou par courrier ; la première option est toutefois celle que choisissent aujourd’hui la plupart des demandeurs. Le bureau des impôts rend la décision d’immatriculation à la TVA dans un délai de 21 jours à compter de la réception de la demande.
Nous vous invitons également à regarder une vidéo :
Quels sont les taux de TVA en Slovaquie en 2026 ?
Les voici :
- taux normal de 23 %, applicable à la plupart des biens et services en Slovaquie ;
- taux réduit de 19 %, applicable à certaines denrées alimentaires, à la fourniture d’électricité et aux boissons non alcoolisées servies au restaurant ;
- taux réduit de 5 %, applicable aux denrées de base, aux médicaments, aux livres, à l’hébergement et aux repas au restaurant (les locations résidentielles sont exonérées de TVA).
Existe-t-il des biens ou services exonérés de TVA en Slovaquie ?
Oui, notamment :
- les livraisons de biens vers un autre pays de l’UE ;
- les services de transport international de passagers ;
- l’exportation de biens hors de l’UE ;
- les services financiers et d’assurance ;
- la livraison et la location de biens immobiliers.
IMPORTANT ! Veuillez noter que les documents délivrés dans votre pays d’origine doivent d’abord être traduits en slovaque avant d’être déposés auprès du bureau des impôts pour l’immatriculation à la TVA.
Vous pouvez également compter sur nous pour vous accompagner dans votre immigration en Slovaquie.
Les personnes qui souhaitent obtenir plus de détails sur la procédure d’immatriculation à la TVA en Slovaquie peuvent contacter notre cabinet d’avocats slovaque pour bénéficier d’une assistance juridique à ce sujet.
Juraj Kornhauser, Attorney at Law · 2 octobre 2026